NOVAS REGRAS FISCAIS MEI 2027
MEI: Governo anuncia novas regras para emissão de notas fiscais a partir de 2027. Entenda o que realmente muda!
Reforma Tributária traz novidades para o MEI e nanoempreendedor, mas exige atenção às obrigações fiscais e ao controle financeiro.
Publicado em 29 de outubro de 2026 | Assessora MEI
O Governo Federal anunciou novas medidas para simplificar as obrigações fiscais dos Microempreendedores Individuais (MEIs) e dos nanoempreendedores, como parte da implementação da Reforma Tributária do Consumo.
As novidades foram divulgadas pelo Ministério da Fazenda em 23 de outubro de 2026, após a publicação do Decreto nº 13.140/2026 e da Resolução CGSN nº 195/2026.
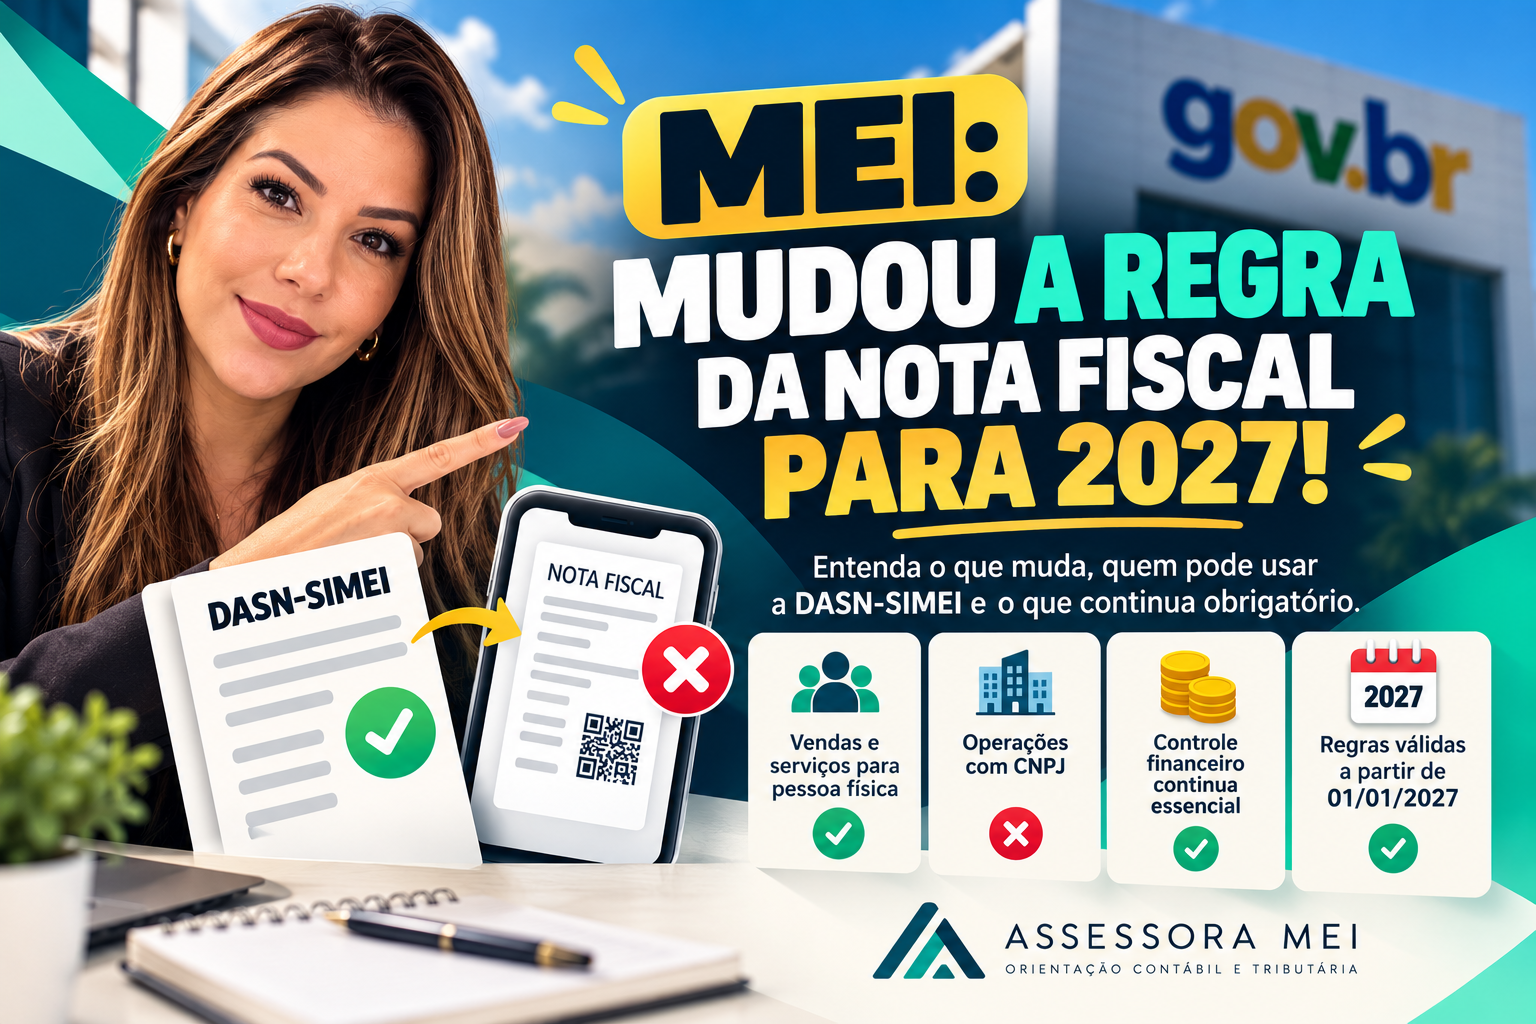
Entre as principais mudanças está a possibilidade de utilizar a Declaração Anual Simplificada do MEI (DASN-SIMEI) como documento fiscal eletrônico em determinadas operações realizadas com consumidores finais pessoas físicas.
Mas atenção: isso não significa que o MEI poderá deixar de emitir notas fiscais em todas as situações!
É importante compreender o alcance da nova regra para evitar interpretações equivocadas e possíveis irregularidades fiscais.
1. O que muda na emissão de notas fiscais do MEI?
A Resolução CGSN nº 195/2026 acrescentou o artigo 106-C à Resolução CGSN nº 140/2018, estabelecendo que a DASN-SIMEI poderá ser utilizada como documento fiscal eletrônico relativo às vendas de mercadorias e prestações de serviços realizadas pelo MEI ao consumidor final pessoa física não inscrita no CNPJ.
A nova disposição produzirá efeitos a partir de 1º de janeiro de 2027.
Na prática, a medida busca simplificar as obrigações fiscais dos pequenos empreendedores, permitindo que a declaração anual seja utilizada para atender determinadas exigências de documentação fiscal.
Entretanto, a possibilidade está sujeita às condições previstas na legislação e deve ser interpretada em conjunto com as demais regras da Reforma Tributária.
2. Isso significa que o MEI não precisará mais emitir notas fiscais?
Não de forma geral.
A nova legislação permite uma alternativa de documentação fiscal para operações com consumidores finais pessoas físicas, mas não estabelece uma dispensa irrestrita de emissão de notas fiscais para todas as atividades e situações.
É necessário distinguir duas situações.
Vendas ou serviços para pessoas físicas (CPF)
Nas operações destinadas a consumidores finais pessoas físicas não inscritos no CNPJ, a DASN-SIMEI poderá ser utilizada como documento fiscal eletrônico, conforme a regulamentação.
Vendas ou serviços para pessoas jurídicas (CNPJ)
A nova alternativa não foi prevista para operações destinadas a empresas ou outros clientes inscritos no CNPJ.
Nessas situações, o MEI deverá continuar observando as obrigações de emissão dos documentos fiscais pertinentes, consideradas as regras específicas aplicáveis à operação.
É importante acompanhar eventuais orientações complementares dos órgãos fiscais sobre a aplicação operacional dessas mudanças.
3. E a Reforma Tributária? A emissão de notas fiscais continua sendo exigida?
Sim, a Reforma Tributária mantém exigências de documentação fiscal, respeitadas as hipóteses legais de dispensa e substituição.
As alterações introduzidas pela Lei Complementar nº 214/2025 e pelas Resoluções do Comitê Gestor do Simples Nacional fazem parte da adaptação às novas regras tributárias.
Por isso, não devemos interpretar a Resolução CGSN nº 195/2026 isoladamente, como se todas as obrigações fiscais anteriormente previstas tivessem deixado de existir.
A possibilidade de utilizar a DASN-SIMEI como documento fiscal eletrônico não significa o fim das obrigações de registro e comprovação das operações realizadas pelo MEI.
4. Atenção: não emitir nota fiscal não significa não declarar faturamento!
Este é um dos pontos mais importantes que todo microempreendedor precisa compreender.
Mesmo quando não houver obrigação de emitir uma nota fiscal individual para determinada operação, a receita obtida com a atividade deverá continuar sendo registrada e considerada na apuração do faturamento.
Isso inclui vendas e serviços recebidos por:
- PIX;
- Cartões de débito e crédito;
- Dinheiro em espécie;
- Transferências bancárias;
- Plataformas digitais e marketplaces;
- Outros meios de pagamento.
A receita do negócio não deixa de existir simplesmente porque determinada venda ou prestação de serviço não gerou uma nota fiscal individual.
Toda receita bruta da atividade deve ser corretamente apurada, independentemente da forma de pagamento utilizada.
5. Conta bancária PJ: por que recomendamos separar as finanças pessoais das empresariais?
Uma das principais orientações da Assessora MEI é que os microempreendedores utilizem, preferencialmente, uma conta bancária Pessoa Jurídica (PJ) exclusiva para as movimentações do negócio.
Embora a abertura de uma conta PJ não seja uma obrigação geral do MEI, essa separação facilita o controle financeiro e a comprovação das operações realizadas.
Quando o empreendedor mistura recebimentos de clientes com movimentações particulares, especialmente em contas vinculadas ao CPF, a identificação das receitas empresariais pode se tornar mais trabalhosa.
Imagine, por exemplo, que um MEI receba pagamentos de clientes em sua conta pessoal e utilize a mesma conta para receber transferências de familiares, empréstimos ou valores referentes a operações particulares.
Sem registros adequados, como identificar corretamente o que representa faturamento da atividade?
É justamente por isso que a organização financeira merece tanta atenção.
Nossa recomendação é simples: mantenha as finanças pessoais separadas das movimentações do seu CNPJ.
Caso utilize uma conta pessoal para receber valores da atividade, mantenha registros individualizados que permitam identificar cada operação.
6. O faturamento declarado precisa ser compatível com os registros financeiros
Outro cuidado fundamental é manter a consistência entre as informações utilizadas para apurar a receita bruta do MEI.
O empreendedor deve conseguir demonstrar, por meio de seus controles, a relação entre as operações realizadas, os documentos fiscais emitidos, os valores recebidos e o faturamento declarado.
Entretanto, existe uma diferença técnica importante: o total de créditos em contas bancárias não representa necessariamente a receita bruta do MEI.
Por exemplo:
Um MEI realiza uma venda de R$ 1.000,00 por meio de cartão de crédito.
Se a operadora descontar R$ 30,00 em taxas e depositar R$ 970,00 na conta, isso não significa que o faturamento da venda tenha sido de apenas R$ 970,00.
A receita bruta da operação continua sendo, em regra, R$ 1.000,00.
Da mesma forma, um empréstimo recebido ou uma transferência entre contas próprias não representa automaticamente receita bruta de vendas ou serviços.
Por isso, o correto é realizar a conciliação financeira, identificando e justificando as diferenças entre as movimentações bancárias e o faturamento da atividade.
O objetivo não é fazer com que todos os valores sejam matematicamente iguais, mas garantir que as informações sejam coerentes, documentadas e comprováveis.
7. O Relatório Mensal de Receitas Brutas continua sendo fundamental
O MEI deve manter seu Relatório Mensal de Receitas Brutas atualizado, registrando as vendas e prestações de serviços realizadas.
Esse relatório deve ser preenchido até o dia 20 do mês seguinte àquele em que a receita foi auferida, conforme as regras aplicáveis.
Ele é importante para:
- Acompanhar o faturamento mensal e anual;
- Verificar o cumprimento do limite de receita permitido ao MEI;
- Organizar as informações para a DASN-SIMEI;
- Identificar possíveis divergências;
- Comprovar as operações da empresa.
A nova possibilidade de utilização da DASN-SIMEI como documento fiscal eletrônico não elimina a necessidade de manter os controles que fundamentam a declaração.
Uma declaração correta começa com registros financeiros organizados durante todo o ano.
8. O que muda para os nanoempreendedores?
O Decreto nº 13.140/2026 também estabeleceu medidas de simplificação para os nanoempreendedores, categoria prevista na regulamentação da Reforma Tributária.
Entre as disposições estão a dispensa, no âmbito da União, de inscrição no CNPJ e da emissão de determinados documentos fiscais eletrônicos relacionados ao novo sistema tributário.
Entretanto, essas dispensas possuem condições e limitações.
Elas não se aplicam ao nanoempreendedor que optar pelo regime regular do IBS e da CBS, conforme a legislação.
Além disso, no âmbito das competências relacionadas ao IBS, os efeitos dessas dispensas estão previstos a partir de 1º de janeiro de 2029, condicionados à manifestação favorável do Comitê Gestor do IBS.
Portanto, é incorreto interpretar essas medidas como uma liberação automática e irrestrita de obrigações fiscais para qualquer pessoa que trabalhe por conta própria.
9. O que recomendamos aos MEIs para 2027?
A Reforma Tributária busca simplificar procedimentos, mas o empreendedor continuará responsável pela regularidade das informações prestadas aos órgãos fiscais.
Por isso, a Assessora MEI recomenda:
✅ Mantenha um controle diário das vendas e serviços realizados, inclusive das operações em dinheiro.
✅ Prefira uma conta bancária PJ exclusiva, evitando misturar o dinheiro do negócio com movimentações pessoais.
✅ Organize os recebimentos por PIX e máquinas de cartão, conferindo valores brutos, taxas e depósitos.
✅ Mantenha as notas fiscais e os comprovantes organizados, observando as regras aplicáveis a cada operação.
✅ Preencha mensalmente o Relatório de Receitas Brutas, sem deixar o controle para o momento da declaração anual.
✅ Confira o faturamento antes de entregar a DASN-SIMEI, identificando possíveis divergências e valores não registrados.
✅ Acompanhe as atualizações da legislação, especialmente as orientações sobre a aplicação das novas regras em 2027.
10. Conclusão: menos burocracia não significa menos responsabilidade!
As novas medidas representam uma tentativa de simplificar o cumprimento das obrigações fiscais dos pequenos empreendedores.
Entretanto, a possibilidade de utilizar a DASN-SIMEI como documento fiscal eletrônico não deve ser confundida com uma autorização para deixar de controlar as operações ou omitir receitas.
Independentemente das mudanças na emissão de documentos fiscais, o MEI deve manter registros organizados e declarar corretamente o faturamento obtido com sua atividade.
Atenção: não emitir uma nota fiscal individual não significa que aquela receita deixou de existir ou que esteja dispensada de declaração.
O planejamento e a organização financeira são medidas essenciais para evitar inconsistências e manter o negócio regularizado.
Precisa de orientação sobre as mudanças para o MEI em 2027?
A Assessora MEI acompanha as atualizações da legislação para orientar microempreendedores sobre suas obrigações cadastrais, fiscais e tributárias.
Se você possui um MEI e tem dúvidas sobre notas fiscais, faturamento, declaração anual ou regularização do seu CNPJ, entre em contato.
ASSESSORA MEI — Orientação Contábil e Tributária
📲 WhatsApp: (11) 95952-3765
Clique aqui para falar com a Assessora MEI pelo WhatsApp
Fundamentação legal e fontes oficiais
- Lei Complementar nº 123/2006;
- Lei Complementar nº 214/2025;
- Decreto nº 13.140, de 21 de outubro de 2026;
- Resolução CGSN nº 190/2026;
- Resolução CGSN nº 195, de 21 de outubro de 2026;
- Resolução CGSN nº 140/2018, com suas alterações.
Fonte: Ministério da Fazenda — Novas medidas simplificam obrigações da Reforma Tributária para nanoempreendedores e MEIs.
Informações atualizadas em 29/10/2026. O conteúdo tem caráter informativo e considera as normas publicadas até esta data. A aplicação das regras deve observar as particularidades de cada operação e eventuais orientações posteriores dos órgãos competentes.